el sector promotor español se verá afectado de manera negativa
OPA de Neinor sobre Aedas: malas noticias para el sector
Tanto si la promotora vasca decide fusionar ambas compañías, como ha querido dejar entrever; como si decide trocear la promotora aún en manos de Castlelake como algunas voces sospechan; habrá un claro damnificado en un momento clave para la producción de vivienda en nuestro país: el sector promotor español al que tanto le costó resurgir después de la crisis de 2008.
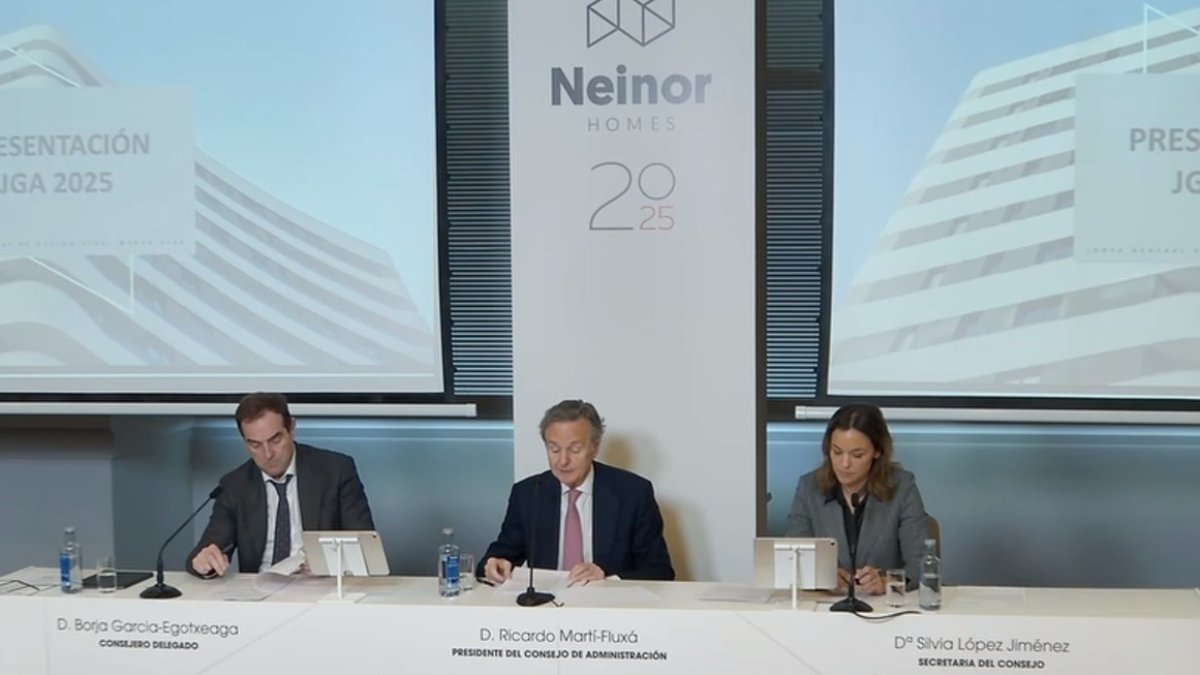
(Foto de ARCHIVO) Junta de Neinor de 2025. EUROPA PRESS 31/3/2025

El pasado viernes 11 de julio Neinor solicitaba formalmente a la CNMV la autorización de la OPA sobre Aedas.
Pese a lo que algunas voces (interesadas o no) puedan decir, esta operación es una mala noticia para el sector.
Tanto si la promotora vasca decide fusionar ambas compañías, como ha querido dejar entrever; como si decide trocear la promotora aún en manos de Castlelake como algunas voces sospechan; habrá un claro damnificado en un momento clave para la producción de vivienda en nuestro país: el sector promotor español al que tanto le costó resurgir después de la crisis de 2008.
Empecemos por la segunda opción, la menos evidenciada pero que a la que desde algunos ámbitos se está apuntando.
Y es que Neinor podría verse obligada a desmantelar o liquidar parte de los activos de Aedas para generar caja y repagar el préstamo obtenido de Apollo para financiar la OPA: 750 millones de euros en bonos sénior a cuatro años con un elevado tipo de interés del 7,25%.
Pocos dudan que, por el perfil de fondo oportunista que tiene Apollo, la exigencia de rentabilidad en el corto plazo será fuerte.
Economía
Los expertos aseguran que el mercado inmobiliario se está haciendo más pequeño
Israel García-Juez
Los analistas de Sabadell ya apuntaban que para Neinor tendría sentido “trocear la cartera de Aedas” alimentando su negocio de coinversión o asociarse con Apollo o ambas cosas para que la digestión de la compra fuera más manejable, dada la elevada remuneración al accionista que Neinor ha prometido mantener.
Esta necesidad de venta acelerada de activos se puede interpretar como una destrucción de valor y ya existe un precedente con la adquisición de Habitat por parte de Bain Capital en el año 2017.
En ese caso, en el que por cierto también se rumoreó que Apollo estaba entre los interesados, el tiempo ha demostrado que el objetivo último era ejecutar una operación que fuera rentable para el fondo y no crear valor real.
El resultado: la práctica desaparición de un actor protagonista en esta nueva era de la promoción residencial como había sido Hábitat, al haber acabado la parte más valiosa de su banco de suelo en manos de Aedas y, por otro lado, el mandato a Neinor de acabar liquidando la compañía. Curiosamente, ambas compañías son ahora las protagonistas.
Por tanto, aunque en el momento del anuncio previo a la oferta se habló de la creación de un grupo líder para desarrollar 43.000 viviendas, esa promesa con vocación de proyecto a largo plazo podría entrar en conflicto con la necesidad de vender activos bajo presión financiera.
UNA OPERACIÓN QUE PUEDE PROVOCAR RECELOS EN CUANTO A COMPETENCIA Y TEJIDO INDUSTRIAL
Si la desaparición de Aedas como compañía tiene un claro impacto en el sector, la opción de una futura fusión para crear un gigante de la promoción también despierta recelos en el sector en cuanto a efectos de competencia y el impacto en el tejido industrial inmobiliario en nuestro país.
Si bien a nivel global de mercado es cierto que las dos compañías unidas no superarían el 1% de las viviendas construidas en un año, a nivel sectorial sí que supondría la pérdida de un actor independiente que ha abierto camino en muchas de las innovaciones del sector en nuestro país y que, además, es uno de los grandes referentes.
Con la unión de ambas compañías, el sector promotor español pasará a estar conformado por una megacorporación, algunos competidores más pequeños y promotoras aún mucho más pequeñas con huella local o regional.
¿Y por qué puede traducirse en una pérdida industrial?
Porque implicaría menos diversidad de enfoques empresariales y menos empleo especializado en el sector promotor ya que cada promotora grande suele arrastrar a muchas pymes, contratistas y proveedores.
Al reducir el número de las grandes, estas relaciones podrían resentirse, más aún si una de las dos compañías es finalmente troceada.
En resumen, el resultado de la creación de un gigante de la promoción residencial es un mercado más oligopolístico con lo que ello implica: menor rivalidad por liderar el mercado y, por tanto, menor innovación y dinamismo en oferta y precios.
Está por ver qué decide la CNMC al respecto, pero algunos expertos ya señalan que en algunas geografías en concreto o segmentos, como es el caso de vivienda nueva en grandes ciudades, la suma de Neinor y Aedas sí adquirirá un peso dominante.
En un contexto, además, en el que la vivienda está en el centro del debate, esta operación concentrará en manos de fondos oportunistas extranjeros que buscan un importante retorno económico el devenir de una parte importante de la producción de vivienda en nuestro país.
Algo que, sin duda, el Gobierno también debería vigilar muy de cerca a la hora de tomar una decisión con respecto a la operación.