El IBEX a la par a la espera de que se califiquen factores externos de IA y tecnología
ANÁLISIS DE MERCADOS
Bolsa de Madrid

IBEX35
IBEX 35
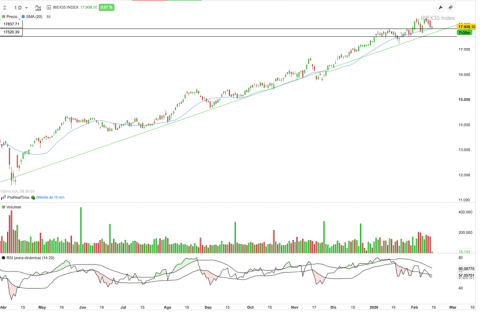
El Ibex 35 cierra la semana prácticamente en tablas, pero con una secuencia muy reveladora: arrancó con fuerza (más de +1% el lunes) y después encadenó tres sesiones de goteo bajista, sin que en ningún momento se rompiera la estructura de fondo.
El contexto ha estado dominado por dos fuerzas externas: por un lado, el ruido de la IA y el debate sobre si el mercado está pagando demasiado por el capex tecnológico (con rotación hacia sectores más tradicionales); por otro, la macro estadounidense, con el empleo de enero ya digerido y el foco puesto en el IPC de EEUU, que es el dato que de verdad puede mover expectativas de Fed y tipos.
Técnicamente, el índice sigue dentro de un canal alcista impecable y está consolidando en la parte alta del movimiento. La zona que manda a corto plazo es el suelo de 17.650 como primer soporte relevante. Por debajo, el siguiente escalón está en torno a 17.520: perderlo ya sería un aviso de corrección más seria dentro del canal.
En la parte alta, la resistencia inmediata vuelve a ser el área de 17.850–17.900 (máximos recientes); mientras el Ibex se mantenga por encima del soporte y siga atacando esa zona, lo que estamos viendo no es debilidad, sino descanso: menos velocidad, misma tendencia.
REPSOL
REPSOL
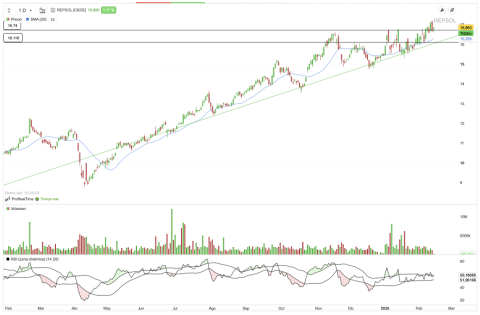
Repsol llega al cierre de semana con el gráfico en plena fase de ataque, apoyándose en una tendencia alcista muy ordenada desde primavera y con el precio ya en torno a 16,86 €. Lo interesante es que este tramo se está construyendo sin euforia en el crudo: el Brent ronda los 67 $ y encadena presión bajista por la combinación de menor prima geopolítica y temores de exceso de oferta o demanda más débil.
Ese contexto suele enfriar a las petroleras, pero en Repsol aparece un suelo adicional: el mercado empieza a valorar más el binomio disciplina de caja y retribución al accionista, y la compañía mantiene planes de remuneración estables mientras el petróleo se mueva en la banda 60–70 $. Además, vuelve a asomar Venezuela: PDVSA está ofreciendo ampliación de áreas a socios de ‘joint ventures’ (entre ellos Repsol) tras cambios legales y en un contexto de licencias y exportaciones aún muy condicionado por Washington, pero con expectativas de mayor flexibilidad operativa.
En análisis técnico, Repsol está presionando la zona de máximos, con la directriz alcista actuando como guía y la media de corto plazo sosteniendo el movimiento. Si supera máximos, podríamos estar ante el inicio de un nuevo impulso, con un primer objetivo en 18 € si el precio confirma ruptura. La línea roja por abajo es la zona de soporte intermedio en torno a 16,74 € y, más abajo, el nivel clave pasa por 16,10–16,12 €. Perder esa franja ya no sería un simple descanso, sino una señal de que el valor vuelve a otra situación y toca consolidar más tiempo.
MAPFRE
MAPFRE
Mapfre llega a esta semana con un guion muy de aseguradora europea, con resultados fuertes y dividendo récord, pero el mercado pidiendo algo más de crecimiento para justificar la senda alcista. La compañía ganó 1.079 millones en 2025 (+19,6%) y elevó la retribución al accionista con un dividendo total con cargo a 2025 de 0,18 € brutos por acción (payout 51,4%, el mayor de su historia).
Esa es la foto que están comprando los inversores, rentabilidad y disciplina, pero con dudas sobre cuánto margen hay para acelerar el crecimiento sin perder calidad, especialmente en algunos mercados de Latinoamérica y en el segmento autos.
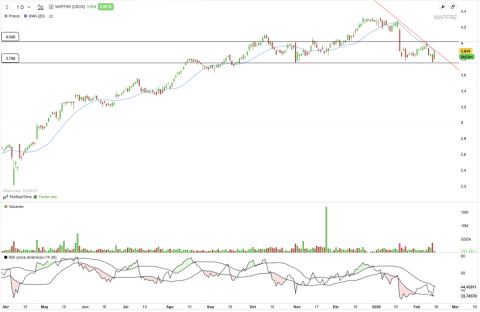
En lo técnico, Mapfre está intentando rebotar después de una corrección rápida desde máximos (zona 4,2–4,3) y lo hace desde un área de soporte muy clara en 3,75–3,76. Ahora mismo cotiza en torno a 3,90, pegada a una directriz bajista que actúa como techo de corto plazo.
Si el precio consigue romper esa directriz y recuperar con cierres la zona de 4,02, el gráfico vuelve a oler a continuidad y el mercado podría empezar a hablar de ataque a máximos. Si, en cambio, falla bajo esa directriz y pierde de nuevo 3,75, la lectura sería de rango correctivo más amplio.
La clave es la capacidad de Mapfre de volver a convencer al mercado de que, además de rentabilidad, hay recorrido de crecimiento.