Según un estudio del banco Nationale-Nederlanden
El 75% de los trabajadores ve insuficiente la pensión pública para mantener su nivel de vida
La entidad holandesa alerta sin embargo que poco más del 9% de la población encuestada afirma contar con un plan de pensiones al margen del público.
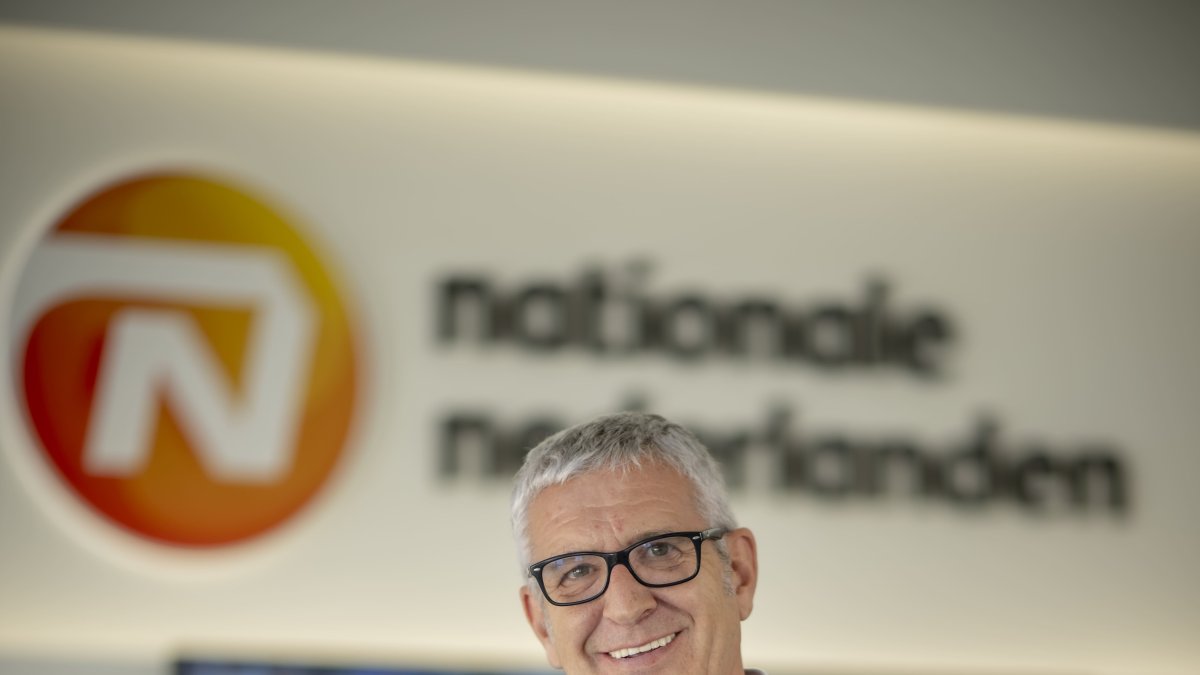
Mikel Maylin, director de Negocio de Nationale-Nederlanden Employee Benefits. REMITIDA / HANDOUT por NATIONALE-NEDERLANDEN 21/10/2026

Tres de cada cuatro trabajadores en España considera que la pensión pública no resultará suficiente para mantener su nivel de vida tras la jubilación, una percepción que se eleva hasta el 78% entre los jóvenes, según un estudio de Nationale-Nederlanden entre 500 medianas y grandes empresas y 2.000 empleados.
Sin embargo, esta inquietud no se traslada al ahorro efectivo, pues únicamente el 9,2% de los encuestados dispone de un sistema de previsión social promovido por su empresa.
El director de Negocio de Nationale-Nederlanden Employee Benefits, Mikel Maylin, ha advertido sobre la "brecha" existente entre la preocupación de los ciudadanos y su planificación financiera.
Economía
Ayuso recuerda que los hijos de los pensionistas no llegan a fin de mes y que el PSOE compra tu voto
Israel García-Juez
Maylin ha calificado de "esencial" la combinación del sistema público de reparto con el ahorro empresarial (segundo pilar) y el particular (tercer pilar) para hacer frente al reto estructural que supone el envejecimiento poblacional.
Hay que ponerse a ahorrar lo antes posible
Durante el encuentro, el directivo ha alertado de que la elevada tasa de sustitución de las pensiones en España (que relaciona la cuantía de la pensión de jubilación inicial con el último salario del trabajador que se retira) puede transmitir una "falsa sensación de seguridad".
Según ha explicado, este indicador, que en España se sitúa en el entorno del 80%, debe analizarse en relación con el nivel salarial y las necesidades reales tras la jubilación, ya que por sí solo no asegura conservar el nivel de vida previo.
En este sentido, Maylin ha remarcado que anticipar el inicio del ahorro reduce de forma drástica el esfuerzo necesario.
Mediante una simulación expuesta en la jornada, constata que aportar 100 euros al mes entre los 25 y los 65 años (48.000 euros en total) permite acumular un capital estimado de 116.000 euros gracias a la capitalización. En cambio, comenzar a los 55 años exigiría destinar 400 euros mensuales durante una década para reunir esa misma aportación, generando un capital de unos 58.000 euros.
Por ello, ha aconsejado empezar pronto con pequeñas cantidades, como 10 o 20 euros al mes, para asimilar el hábito.
A la hora de analizar por qué la previsión social empresarial cuenta con tan poca implantación pese al temor generalizado sobre las pensiones, Maylin ha apuntado a factores como las necesidades económicas inmediatas (como la vivienda), los costes y la falta de comunicación interna.
De hecho, ha mencionado ejemplos de empresas con más de 10.000 empleados y solo 200 inscritos en sus planes por no trasladar debidamente sus beneficios.
Diferencias por Comunidades Autónomas
Asimismo, Maylin ha subrayado que las pequeñas y medianas empresas (pymes) encuentran mayores barreras debido a la complejidad de las cargas administrativas y a la falta de recursos directos, por lo que ha defendido simplificar los trámites e impulsar instrumentos sectoriales y simplificados.
Los datos del barómetro de Nationale-Nederlanden reflejan grandes desigualdades territoriales en la adscripción a sistemas de previsión social empresarial.
Mientras en Madrid alcanza un 15,3% de participación, en Cataluña llega al 10%, en Andalucía al 9,8% y en Comunidad Valenciana, al 4,3%.
Estas cifras contrastan con la situación en el País Vasco, donde el arraigo de las Entidades de Previsión Social Voluntaria (EPSV) y la negociación colectiva -especialmente en el sector del metal- hacen que el 43% de los trabajadores cuente con ahorro empresarial, gestionando cerca de 32.000 millones de euros para 800.000 empleados.
Maylin ha animado a las compañías a integrar la previsión social dentro de sus políticas de gestión del talento y bienestar financiero para captar y retener profesionales, complementándolo con campañas de educación financiera que ayuden a la plantilla a planificar sus recursos.
Por último, el representante de Nationale-Nederlanden ha propuesto observar experiencias internacionales como la adscripción automática (auto-enrolment) del modelo británico para incentivar la participación masiva.
No obstante, ha recalcado que cualquier reforma en España requiere un consenso político amplio con una visión a 20 o 25 años que sea gradual y garantice la financiación de quienes ya están jubilados.