se trata de 4.300 millones de euros en 2025
CaixaBank se vuelca con el sectro turístico e incrementa el pasado año su financiación un 8,5%
Además, la entidad catalana se encuentra con que Jefferies eleva el precio objetivo de sus acciones hasta los 13,2 euros.
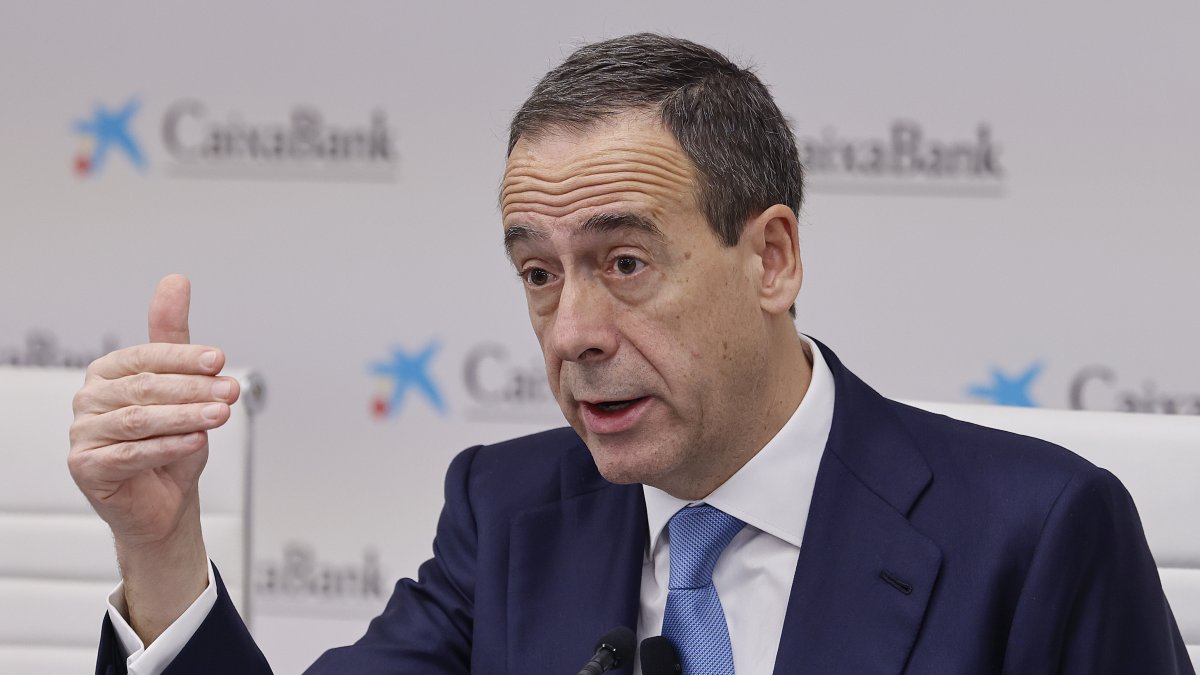
Gonzalo Gortázar es el CEO de CaixaBank.

CaixaBank Hotels & Tourism , la división del banco especializada en la financiación de la primera industria española, superó los 4.300 millones de euros en financiación al sector hotelero y de alojamientos turísticos en 2025 en España, un 8,5% interanual más, informa en un comunicado este martes.
Durante el año pasado, la línea de negocio del mercado turístico de la entidad formalizó más de 4.400 operaciones de crédito, más de 800 por encima de las registradas en 2024, lo que supone un incremento del 22,7%.
El banco ha destacado los niveles de actividad registrados en Baleares, Catalunya, Madrid, Canarias y Andalucía, las comunidades autónomas que concentraron el mayor volumen de financiación.
Ha explicado que la mayoría de las operaciones se destinaron a proyectos de reforma y modernización de alojamientos turísticos, adquisición de establecimientos, iniciativas orientadas a la innovación y la sostenibilidad, así como al apoyo a la operativa diaria de las empresas mediante soluciones de circulante.
Ha añadido que gestiona una cartera de crédito de más de 10.000 millones, lo que "refleja de manera inequívoca la apuesta decidida de CaixaBank por la industria turística"
Jefferies cree que las acciones están bajas y que el banco vale más
La casa de análisis de valores Jefferies ha decidido elevar el precio objetivo que tiene asignado sobre CaixaBank hasta los 13,2 euros, desde los 10 euros que mantenía con anterioridad, al tiempo que sigue manteniendo la recomendación de 'Comprar' acciones de la empresa.
En un informe publicado esta semana, la firma considera que el banco tiene todavía potencial al alza, pese a que cotiza a unos múltiples superiores a la media de la banca europea.
"CaixaBank sigue siendo una de las historias de crecimiento y rentabilidad estructural exitosas de Europa, beneficiándose de la opcionalidad de desplegar capital hacia áreas de alto crecimiento en RoTE", han afirmado los analistas de Jefferies.
Los expertos explican que la rentabilidad no ha tocado techo, según las previsiones de RoTE del banco.
Asimismo, el banco tiene vientos de cola en el margen de intereses por la cartera ALCO y por la cobertura de los depósitos.
De cara al futuro, para 2028, el banco afronta un posible escenario favorable si el impuesto especial a la banca decae, ya que actualmente le está costando al banco el 10% de sus beneficios. "Aunque creemos que un rechazo pleno es improbable, un rediseño parece posible", consideran los analistas.
El informe de Jefferies considera otros dos escenarios posibles aparte del central. Uno más positivo, donde el margen de clientes sea más elevado y la ratio de costes más reducida. Esto podría impulsar la acción hasta los 14,9 euros. En un escenario menos favorable en estas métricas, los títulos podrían depreciarse hasta los 9 euros.
Economía
CaixaBank gana 5.891 millones en 2025, un 1,8% más debido al fuerte crecimiento del negocio
Israel García-Juez