acción liberal
Euro Digital: una amenaza contra la privacidad y la libertad
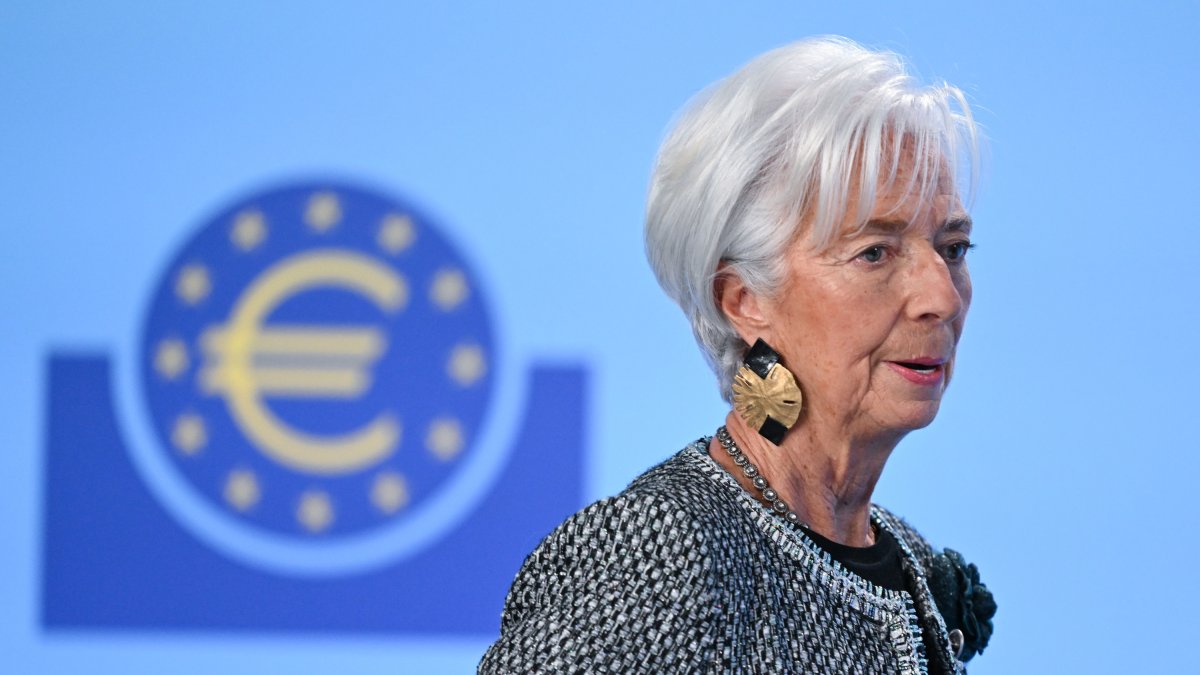
Christine Lagarde, presidenta del Banco Central Europeo.
El Banco Central Europeo nos ha informado que, previsiblemente, para noviembre de este año entre en funcionamiento una nueva forma de pago. Este nuevo medio de pago es el Euro Digital. ¿Qué es el Euro Digital? El Euro Digital es un medio de pago que consiste en pagar desde una cartera digital, “Wallet”, a otra cartera digital. De forma similar a como se puede realizar los pagos con tarjeta de crédito, débito o con PayPal. Según el BCE, va a ser un sistema descentralizado y que podrá usarse sin cobertura. Según este mismo organismo en las operaciones estará garantizada la privacidad.
En estas líneas vamos a analizar qué peligros inminentes tiene este nuevo e “inofensivo” medio de pago. Veremos qué grado de credibilidad nos puede aportar las informaciones que hay recogidas en la web del proyecto. A las que puede accederse simplemente metiendo en un buscador el criterio “Euro Digital”.
¿Se garantiza realmente la privacidad de las operaciones?
Según el BCE, están garantizadas tanto la privacidad y la confidencialidad de las operaciones que realice el usuario desde su “Wallet", pero, lamentablemente, veremos que esto no será así. No nos debería aportar ninguna seguridad que un medio de pago se encuentre alojado en los sistemas del BCE, aunque apuesten por sistemas de información descentralizados. La experiencia nos demuestra que organismos como Hacienda pueden controlar nuestros movimientos bancarios, incluidas transferencias instantáneas, para luego intentar hincarnos el diente haciéndonos tributar por algo.
Un ejemplo: aprovechando la actual época llamada BBC (Bodas, Bautizos y Comuniones), este organismo nos ha recordado que los regalos hay que declararlos. Es decir que los regalos, por ejemplo de una boda, hay que declararlo para que Hacienda haga a los novios tributar haciendo uso del Impuesto de Donaciones. ¡Cuidado lector, Hacienda al acecho! Así que las dudas son más que razonables sobre este punto. Pensemos que si Hacienda puede rastrear tus operaciones, el BCE con esta herramienta podrá rastrearlas incluso de manera mas sencilla.
¿Es útil esta herramienta?
Dicen las fuentes del BCE que, como hemos mencionado en la introducción, se podrá pagar con ella en situaciones, por ejemplo, como las que hemos vivido recientemente con los apagones. Como información, se puede transmitir información de un móvil a otro mediante Bluetooth o NFC, así que este punto podría implementarse. Pero, claro, esto tampoco es muy útil que digamos dado que actualmente podemos pagar en efectivo sin ningún problema. Pero con este medio de pago tan antiguo y que tan buenos resultado ha dado el BCE, Hacienda u otras instituciones gubernamentales no podrían tener el control sobre nosotros. Y no vale la lucha contra el fraude como excusa sobre el control de la ciudadanía. Así que respondiendo a la pregunta, el Euro Digital es inútil a todas luces.
¿Que motivación nos da el BCE para apostar por este medio de pago?
Según ellos, es para crear un sistema de pagos independiente de los actualmente existentes de origen americano, tales como Paypal, Visa o Mastercard. Esto está muy bien, es bueno que exista un medio de pago europeo que pueda competir con los actuales, pero debe ser este un medio privado. Que nazca de la iniciativa privada, como ocurrió con el caso de Paypal. La motivación quizás mas oculta es que el organismo europeo se ha puesto celoso por el éxito que esta teniendo en los mercados BitCoin (BTC) y quiere en el fondo privarnos de él.
Por lo que llevamos visto hasta ahora, estamos viendo que esta herramienta de pago presentará mas sombras que luces. Esperemos que resulte un fracaso el proyecto. Ahora vamos a abordar un tema que a muchos nos tiene alarmados. Este es, si el Euro Digital se trata de una CBDC (del inglés, Central Bank Digitial Currency) programable.
¿Qué es una CBDC programable?
Una CBDC programable consiste en una moneda digital a la que podemos añadirle funcionalidades tales como:
- Que solo pueda ser usada durante un determinado tiempo, es decir, que sea una moneda "perecedera”. Es decir tendrás un determinado tiempo para poder usarla. Con lo que nuestra capacidad de ahorro tan fundamental se verá mermada.
- Que solo se pueda usar para adquirir determinados productos. Se permite limitar la cantidad de un tipo de producto que podemos adquirir. Un ejemplo sería que no se podrán gastar mas de 100 dólares en gasolina o no podrás comprar mas de 1Kg de carne….
- Que solamente pueda ser usada en una determinada área geográfica. Esto sería para dar impulso a ese macabro concepto llamado “Cuidad de los 15minutos”. Es decir, solo te podrás gastar Euros Digitales en, por ejemplo, a 5 km de tu lugar de residencia.
- Que solo pueda ser usada si el usuario cumple con unos determinados requisitos; es decir, si el ciudadano cumple con una serie de requisitos que el Estado considera aceptables. Por ejemplo, si es “Eco-Responsable”.
Según fuentes oficiales, el Euro Digital no será una CBDC programable. Pero la experiencia con otras CBDC nos hace temer lo contrario. Una experiencia tal como el Yuan Digital en China. que sí es una moneda programable; de hecho verifica el último punto de los expuestos anteriormente.
En resumen, el BCE nos ha presentado una moneda digital que parece que era la que necesitábamos, pero que en el fondo se trata de una herramienta mas para controlarnos por mucho que lo nieguen. Debemos estar alerta por lo que nos viene a la vuelta del verano.