El dato que nadie te cuenta: retrasar un mes tu jubilación puede hacerte perder dinero, según Alfonso Muñoz
La explicación de Alfonso Muñoz sobre cómo la revalorización de las pensiones puede hacer rentable jubilarse un año antes
Alfonso Muñoz, funcionario de la Seguridad Social, alerta sobre cómo jubilarse un mes más tarde puede reducir tu pensión si no se aplica la revalorización anual.

El funcionario de la Seguridad Social Alfonso Muñoz ha revelado en uno de sus últimos vídeos una de las claves más ignoradas sobre la jubilación anticipada: si eliges bien el momento y cumples ciertos requisitos, podrías dejar de trabajar un año antes cobrando prácticamente lo mismo. "Solo perderías 122 euros al mes", afirma, tras analizar un caso real con más de 44 años cotizados.
La cuestión surgió cuando un conocido le preguntó cuánto le restaría la pensión si decidía adelantar su jubilación. Lejos de limitarse a una respuesta general, Muñoz accedió a la sede electrónica de la Seguridad Social y mostró paso a paso cómo simular una jubilación anticipada. El resultado fue revelador.
La clave de la jubilación anticipada según Alfonso Muñoz
En el ejemplo analizado, el interesado tenía derecho a jubilarse en diciembre de 2026, con una pensión ordinaria de 2.287 euros. Pero si decidía jubilarse justo un año antes, en diciembre de 2025, la cantidad inicial sería de 2.110 euros. A primera vista, una penalización significativa. Sin embargo, aquí entra en juego un factor decisivo: la revalorización de las pensiones a partir del 1 de enero, que en este caso alcanzaría un 2,6 %. Así, la pensión se actualizaría a 2.164 euros.
La diferencia real con respecto a la pensión completa: apenas 122 euros al mes. Y eso, por dejar de trabajar un año antes. "La primera pregunta que se hizo él mismo fue: ¿me interesa seguir trabajando todo un año más por solo 122 euros más?", plantea Alfonso Muñoz, con un tono directo y práctico que invita a la reflexión.
El error de esperar un mes más
El vídeo también demuestra que posponer la jubilación tan solo un mes más, al 24 de enero de 2026, supondría cobrar incluso menos que en diciembre de 2025: 2.113 euros, ya que no aplicaría la revalorización del año anterior. De hecho, no se igualaría a la pensión anticipada revalorizada (2.164 euros) hasta mayo de 2026, y apenas superándola por 3 euros. Cinco meses de trabajo por apenas una subida simbólica.
Esto desmonta la idea generalizada de que cuanto más tardes en jubilarte, mejor. Todo depende del momento exacto, de los meses adelantados y del impacto de las revalorizaciones previstas. Y, por supuesto, del número de años cotizados.
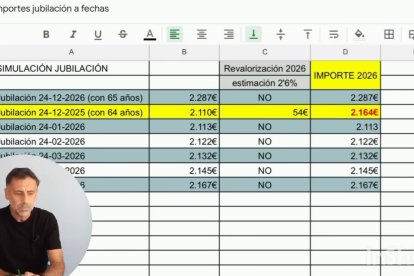
La tabla que muestra cómo jubilarse el 24 de diciembre de 2025 con revalorización resulta más rentable que hacerlo el 24 de enero de 2026, según Alfonso Muñoz.
La herramienta clave para tomar decisiones
Muñoz insiste en que el simulador de jubilación disponible en la sede electrónica de la Seguridad Social es fundamental para decidir con información precisa. Permite introducir datos como número de hijos, discapacidad reconocida o trabajo en el extranjero, y simular la pensión según distintas fechas.
"Cada caso es distinto, pero con esta herramienta puedes saber exactamente cuándo jubilarte para maximizar tu pensión", concluye. Y añade un consejo claro: la jubilación anticipada no siempre implica grandes pérdidas, sobre todo si has cotizado durante más de 44 años.