análisis de mercados
EL PETROLEO, LA PREOCUPACION DE LOS MERCADOS
Entre el shock petrolero y el miedo a la inflación: radiografía del IBEX, Repsol y Enagás.
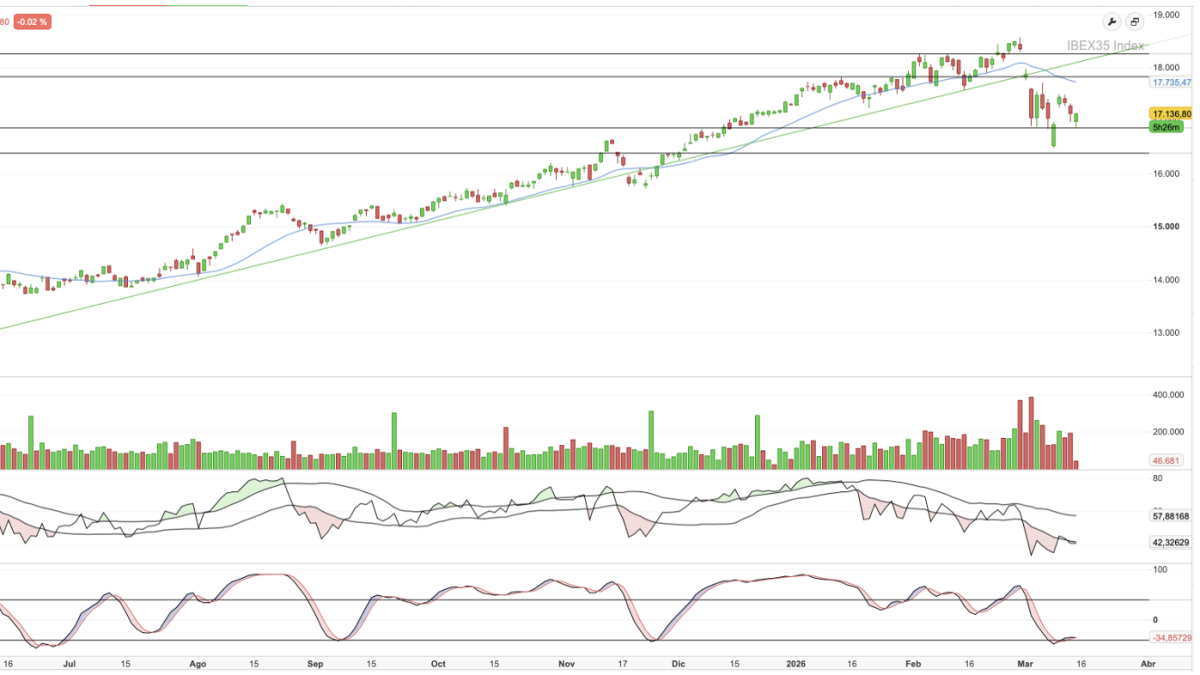
Gráfico del IBEX 35 con tendencia alcista y reciente corrección.

Esta semana el IBEX 35 ha estado muy marcado por el petróleo. Tras el desplome de la semana anterior, el mercado ha intentado estabilizarse, pero cada rebote se ha encontrado con el mismo muro: el Brent clavado en la zona psicológica de 100 dólares y el miedo a que el shock energético se convierta en shock de inflación.
El conflicto con Irán se está alargando, Ormuz sigue cerrado y, aunque EEUU ha intentado aliviar tensión levantando sanciones de forma muy específica sobre crudo ruso en tránsito y la AIE ha anunciado la mayor liberación de reservas de la historia, el precio no se relaja.
Ese es el motivo por el que la bolsa española y Europa se mueven a tirones: cuando el mercado cree que el barril puede aflojar, compra; cuando vuelve el titular de escalada, vende rápido.
La segunda cuestión para estudiar es monetaria. Si el crudo sigue alto, el mercado empezará a descontar que la Fed y el BCE tendrán poco margen para no subir tipos y que el golpe de inflación llegará en los próximos datos. Esto es especialmente relevante para el IBEX porque su composición es más sensible a tipos (banca, consumo, turismo) y porque el propio mercado español está viviendo de energéticas que aguantan mejor con el crudo, mientras el resto acusa el riesgo de enfriamiento y la subida de costes.
Técnicamente, la caída del Ibex35 ha dejado un tramo de velas amplias con volumen y el índice está ahora en torno a 17.137, por debajo de la media móvil de 20 sesiones, lo que suele indicar que el rebote todavía no ha recuperado el control.
Economía
El petróleo y las bolsas acusan los ataques a Irán, el oro negro sube y los mercados caen
Israel García-Juez
El nivel que manda a corto plazo es la zona de 17.050–17.060, mientras se mantenga, el mercado puede seguir construyendo un suelo con rebotes técnicos. Si falla, el siguiente soporte serio es 16.876 y, más abajo, 16.399, de llegar a ese nivel ya hablaríamos de un deterioro mayor del tramo alcista de medio plazo. Por arriba, la primera resistencia relevante está en 17.840 y después el área de 18.250; recuperar esa franja sería la señal de que el índice empieza a cerrar la herida y vuelve a una situación más normal.
En indicadores, se ve lo mismo: el RSI ha descargado con fuerza y el estocástico ha entrado en sobreventa y empieza a estabilizar, típico de mercado que puede rebotar… pero aún con volatilidad instalada y dependiente del próximo titular del crudo. En resumen, semana de “aguantar como se puede” con un petróleo que no afloja. Para que el IBEX recupere alegría necesita, o bien un giro claro en energía, o al menos una señal de que la inflación no se reengancha y que la Fed no tendrá que endurecer el tono.
REPSOL
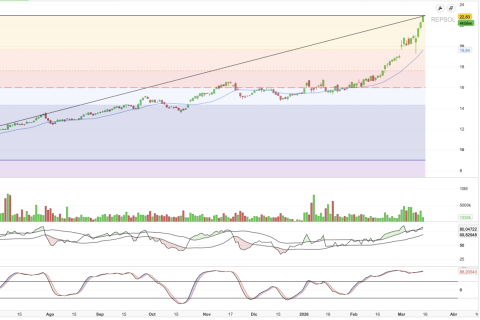
Gráfico de Repsol en fuerte tendencia alcista con máximos recientes.
Repsol está siendo el gran valor español en medio del shock petrolero: con el Brent rondando niveles de 100 $, la acción ha pasado de una subida ordenada a un tramo casi vertiginoso. Cotiza alrededor de 22,8 €, muy por encima de la media de 20 sesiones y con un RSI en torno a 80, es decir, sobrecompra de libro: no invalida la tendencia, pero sí aumenta la probabilidad de recortes rápidos si el petróleo afloja o hay titulares de desescalada.
En términos técnicos, Repsol está en subida libre, pero el riesgo ya no está en la dirección, sino en la velocidad. El primer nivel que importa como soporte dinámico es precisamente la franja 19,6 - 20 € y por debajo la zona 17,6 - 17,7 € aparece como el siguiente escalón relevante si el mercado entrara en una fase de normalización más agresiva.
Lo interesante es que este rally no llega con una compañía que los analistas llevan meses poniendo en valor. Repsol ha reforzado públicamente el foco en el accionista, con compromiso de distribuir más porcentaje del flujo de caja vía dividendo y recompras, y una senda de dividendo al alza (en torno a 1.900 M€ de remuneración total en 2026, según comunicó la compañía). El matiz es que los precios objetivo se quedan cortos cuando el petróleo se dispara. A pesar de la escalada vertical, se debería mantener una visión prudente sobre el potencial y una prima geopolítica transitoria más que como nuevo equilibrio estructural.
Economía
Repsol repartirá 3.600 millones en dividendos en efectivo hasta el año 2028
Israel García-Juez
En resumen: Repsol está fuerte y con inercia, pero también sobre extendida (RSI alto y separación grande respecto a medias). La clave para la próxima semana no es tanto si puede subir algo más, sino si el mercado consigue consolidar sin perder el rango 20 - 19,6. Mientras lo respete, la tendencia seguirá mandando. Si el crudo se enfría, el valor puede corregir incluso con violencia… y eso no sería necesariamente negativo, sería la forma natural de reconstruir soportes tras un tramo tan vertical.
ENAGAS
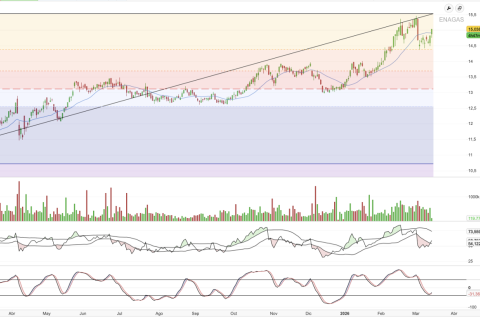
Gráfico de Enagás en clara tendencia alcista.
Enagás se ha comportado de manera lógica con el contexto geopolítico y energético: la acción se ha ido a la zona de 15,0 € y se mantiene apoyada en una tendencia alcista de medio plazo con la media móvil de 20 sesiones acompañando el movimiento. El valor viene de romper al alza el rango de meses y ahora está en fase de consolidación alta: la referencia inmediata por arriba es la zona 15,4 - 15,5 € (parte alta de niveles de Fibonacci), mientras que por abajo el primer soporte “operativo” está en 14,4 € (antigua zona de resistencia y nivel de control) y, más abajo, 13,7 - 13,1 € sería el siguiente escalón si el mercado entrase en un modo bajista más serio.
Los indicadores también encajan con el momento del valor. RSI en zona elevada pero no extrema y un estocástico que ha descargado algo, típico de valor que ha corrido y necesita respirar sin estropear tendencia.
El trasfondo fundamental ayuda a entender por qué Enagás está sosteniéndose mejor que otros valores cuando el mercado duda. La compañía presentó resultados de 2025 con beneficio neto de 339,1 M€ (muy influido por plusvalías y revalorizaciones), y a nivel recurrente 266,3 M€, con EBITDA 675,7 M€, destacando el plan de eficiencia y el buen desempeño de participadas.
Para 2026, la propia Enagás visualiza un escenario más normalizado (sin extraordinarios): beneficio recurrente 235 M€, EBITDA 620 M€, inversión 225 M€ y mantiene el dividendo de 1 €/acción, mientras acelera el ciclo inversor en hidrógeno. Traducido al mercado, es un valor que combina visibilidad regulada más un dividendo atractivo, pero cuyo recorrido adicional dependerá de que el precio consolide por encima de 14,4 € y, sobre todo, de que el mercado se crea la fase de inversión en hidrógeno sin penalizarle por capex y por la caída prevista del resultado recurrente en 2026.