Stellantis vuelve a beneficios y dispara un 15% sus acciones
El grupo automovilístico reduce drásticamente las pérdidas de 2025, eleva un 7% sus ingresos hasta septiembre y triplica su resultado operativo ajustado. La mejora impulsa sus acciones un 15%, aunque el margen sigue siendo reducido y el flujo de caja industrial debe mejorar.
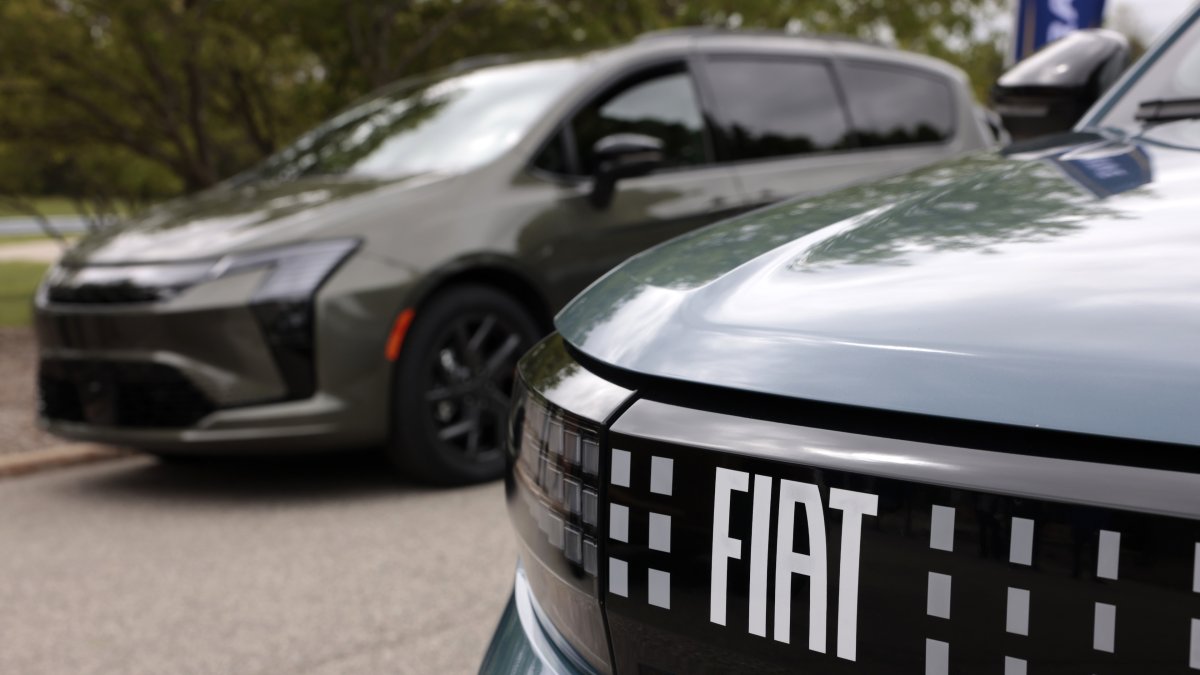
Stellantis mejora resultados

Stellantis empieza a recuperar el terreno perdido, aunque todavía afronta su particular travesía por el desierto. El fabricante que agrupa marcas como Peugeot, Citroën, Fiat, Opel, Jeep, Alfa Romeo y DS Automobiles ha cerrado los nueve primeros meses de 2026 con un beneficio neto de 217 millones de euros, frente a las pérdidas de 6.788 millones registradas en el mismo periodo del año anterior. Una mejora sustancial que ha tenido un reflejo inmediato en los mercados: sus acciones subían un 15,4% en la Bolsa de París, hasta los 4,28 euros por título al cierre de la sesión.
Los resultados publicados este miércoles, 28 de octubre, confirman que el grupo ha comenzado a revertir el deterioro que marcó sus cuentas de 2025. Sin embargo, conviene separar la recuperación contable de la fortaleza operativa: Stellantis vuelve a números negros en el acumulado anual, pero su rentabilidad sigue siendo limitada y la generación de caja continúa bajo presión.
La facturación ascendió a 119.225 millones de euros entre enero y septiembre, un 7% más que los 111.467 millones del ejercicio anterior. El resultado operativo ajustado alcanzó los 1.989 millones, frente a los 630 millones de los nueve primeros meses de 2025, lo que supone un incremento del 216%. El margen operativo ajustado avanzó hasta el 1,7%, frente al 0,6% de un año antes.
La mejora es evidente, pero la dimensión del desafío también. Con casi 120.000 millones de euros de ingresos, el grupo sigue trabajando con un margen reducido, en un sector que exige inversiones constantes para renovar las gamas, desarrollar nuevas plataformas, cumplir las exigencias regulatorias y adaptarse a una demanda que evoluciona a ritmos diferentes según los mercados.
Un tercer trimestre todavía en pérdidas
El comportamiento de los últimos tres meses muestra que la recuperación no sigue una línea recta. Stellantis registró unas pérdidas netas de 453 millones de euros en el tercer trimestre, un 90% inferiores a los 4.532 millones del mismo periodo de 2025. Los ingresos, por su parte, se situaron en 37.611 millones, con un crecimiento interanual del 1%.
El resultado operativo ajustado trimestral mejoró hasta los 256 millones de euros, frente a los 90 millones del ejercicio anterior. El margen correspondiente fue del 0,7%, medio punto porcentual superior al registrado un año antes.
La comparación con 2025 está condicionada por los importantes ajustes y costes que penalizaron las cuentas del grupo durante aquel ejercicio. Por eso, aunque el cambio de tendencia es significativo, la evolución de los próximos trimestres será determinante para comprobar hasta qué punto la mejora puede consolidarse sin depender de una base comparativa especialmente desfavorable.
En paralelo, las entregas consolidadas alcanzaron los 1,286 millones de vehículos durante el tercer trimestre, un 1% menos que en el mismo periodo de 2025. En el acumulado de los nueve primeros meses, sin embargo, las ventas consolidadas sumaron 4,24 millones de unidades, un 7% más. Esta diferencia refleja que el crecimiento de la facturación no depende únicamente del volumen del último trimestre.
Norteamérica y Europa, dos mercados decisivos
La evolución geográfica ofrece otra de las claves para interpretar las cuentas. Norteamérica continúa siendo una región fundamental para Stellantis, especialmente por el peso de sus marcas estadounidenses y su exposición a segmentos de mayor tamaño. Sin embargo, los ingresos trimestrales retrocedieron un 3%, afectados por menores volúmenes y paradas de producción programadas.
Pese a ello, el grupo destaca una evolución comercial favorable en Estados Unidos. Las ventas de Ram crecieron un 30% interanual en Norteamérica durante el trimestre, mientras que las del Ram 1500 avanzaron un 73% en Estados Unidos. También registraron incrementos el Dodge Durango y el Chrysler Pacifica. La cuota de mercado norteamericana se situó en el 7,5%, diez puntos básicos por encima del año anterior.
En Europa, los ingresos trimestrales crecieron un 3%, con una evolución positiva de los vehículos eléctricos en varios mercados. Las ventas de turismos eléctricos de batería del grupo en el conjunto de países EU30 aumentaron un 65% interanual durante el trimestre, o un 93% si se incluye Leapmotor. La marca china, con la que Stellantis mantiene una alianza industrial y comercial, continúa ganando peso en la estrategia europea del conglomerado.
La cuota de mercado del grupo en EU30 se situó en el 14,8%, sesenta puntos básicos menos que un año antes, aunque ascendió al 15,6% al incorporar Leapmotor. Stellantis mantiene, además, una posición destacada en vehículos comerciales ligeros, con una cuota del 27% en esa misma área geográfica.
La fotografía europea contiene, por tanto, dos tendencias simultáneas: el crecimiento de determinadas familias de producto, especialmente los eléctricos, y la presión competitiva sobre la cuota global. La recuperación no depende únicamente de vender más, sino también de acertar con la combinación de modelos, motorizaciones y precios que demanda cada mercado.
En Sudamérica, los ingresos trimestrales avanzaron un 3%, aunque las ventas descendieron un 4% interanual. Stellantis conserva posiciones relevantes en Brasil y Argentina, donde Fiat continúa desempeñando un papel esencial. En Oriente Medio y África, los ingresos cayeron un 19%, mientras que Asia-Pacífico registró un descenso del 7%.

El plan de Filosa busca 6.000 millones en eficiencias
La dirección de Stellantis mantiene sus previsiones financieras para 2026 y sitúa la reducción de costes entre las principales palancas para recuperar rentabilidad. El plan FaSTLAne 2030, impulsado por el consejero delegado, Antonio Filosa, combina el lanzamiento de nuevos productos, la mejora de la calidad industrial, el ajuste de la producción a la demanda y una mayor disciplina financiera.
Dentro de esa hoja de ruta, el programa de creación de valor pretende alcanzar 6.000 millones de euros en ahorros anualizados. La compañía asegura que espera haber implantado al cierre de 2026 al menos el 40% de ese objetivo, con una contribución creciente de las medidas de eficiencia durante el último trimestre.
La empresa prevé que los ahorros del programa aporten varios cientos de millones de euros adicionales en el cuarto trimestre, aproximadamente el doble de lo conseguido en el tercero. También anticipa un aumento de los envíos consolidados respecto al trimestre anterior y espera mantener un entorno de precios relativamente estable.
No obstante, el plan tiene que convivir con otros factores de presión. Stellantis estima unos costes arancelarios de 1.000 millones de euros para el conjunto de 2026, de los que 600 millones ya se habían registrado hasta septiembre. A ello se suman los desembolsos relacionados con los cargos extraordinarios del segundo semestre de 2025 y los costes derivados de determinadas campañas de revisión y del encarecimiento de los chips de memoria.
La compañía calcula que los pagos en efectivo vinculados a aquellos cargos de 2025 rondarán los 1.600 millones de euros durante 2026. Esta circunstancia ayuda a explicar por qué la mejora de la cuenta de resultados todavía no se traduce en una generación de caja positiva.

La caja, el verdadero examen de la recuperación
La liquidez industrial disponible cerró septiembre en 42.700 millones de euros, equivalente al 26% de los ingresos de los últimos doce meses. La cifra se mantiene dentro del rango del 25% al 30% que la propia empresa considera adecuado para su posición de liquidez.
El objetivo de la dirección es mejorar el flujo de caja libre industrial durante 2026 y alcanzar un saldo positivo en 2027. Para ello, será necesario que el avance de los márgenes, la gestión de los inventarios y las medidas de ahorro compensen los desembolsos todavía pendientes.
Stellantis prevé un crecimiento de los ingresos de un solo dígito medio para el conjunto de 2026 y un margen operativo ajustado de un dígito bajo. Son objetivos que mantienen la cautela en el horizonte inmediato, pese al cambio de tendencia registrado en las cuentas.
El fuerte rebote bursátil refleja el alivio de los inversores ante la reducción de las pérdidas y la mejora operativa. Pero el verdadero cambio de ciclo para el grupo no se medirá únicamente por el beneficio neto de un trimestre o por la cotización de una sesión. La prueba será recuperar márgenes sostenibles, generar caja y mantener la competitividad de sus marcas en un mercado sometido a una profunda transformación tecnológica e industrial.