La nueva rebaja del IRPF en Castilla y León beneficiará a 1,3 millones de contribuyentes
El Ejecutivo que dirige Alfonso Fernández Mañueco anuncia la quinta rebaja en cuatro años y sitúa a la región con el segundo tipo más bajo de toda España.
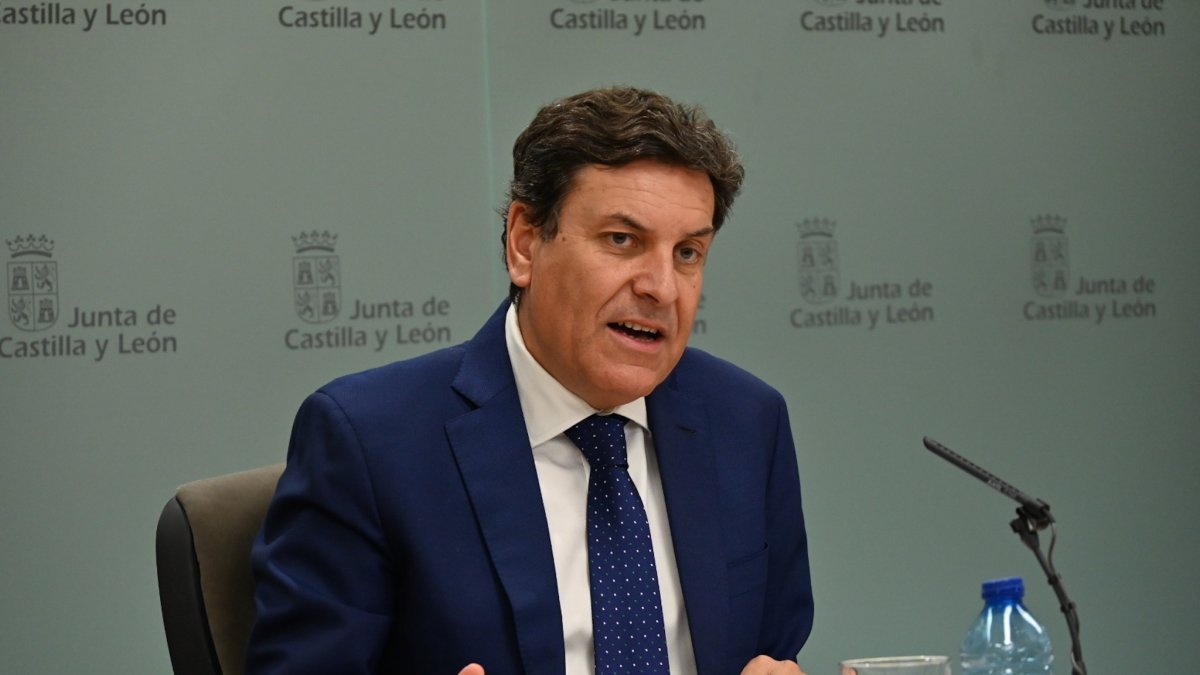
El consejero de Economía y Hacienda de la Junta de Castilla y León, Carlos Fernández Carriedo. JCYL (Foto de ARCHIVO) 04/7/2024

La Junta de Castilla y León ha anunciado que impulsará una nueva rebaja del 9 al 8,5% del tipo mínimo del IRPF autonómico en lo que supone la quinta llevada a cabo en los últimos cuatro años. De esta manera la región presidida por el popular Alfonso Fernández Mañueco se sitúa con el segundo tipo más bajo de España.
Estamos hablando de una medida que beneficiaría a 1,3 millones de contribuyentes y supondrá unos 70 euros por persona (a partir de los primeros tramos). Es por ello que el Ejecutivo regional va a hacer "todos los esfuerzos de convencimiento y disuasión para lograr el apoyo de los grupos políticos y que de esta forma esta iniciativa sea una realidad".
Según ha explicado el consejero de Economía y Hacienda y portavoz, Carlos Fernández Carriedo, esta nueva rebaja fiscal beneficiaría a todos los contribuyentes porque todos pasan por el tipo mínimo de gravamen del IRPF. Si bien en porcentaje "beneficiará más a las personas con menos recursos porque hay una mayor parte de su tramo que es afectado por esa rebaja tributaria".
Del mismo modo, Carriedo ha asegurado que esta propuesta de rebaja tiene que tener rango de ley y por tanto está supeditada a que se apruebe la ley que se ha enviado al CES, que acompaña a los presupuestos, por lo que forma parte del debate presupuestario.

Castilla y León
Mañueco se vuelca con el campo: más ayudas contra el virus EHE y más exenciones en el Impuesto de Sucesiones
Rodrigo Herrero
Una medida buena para todos que espera reciba el apoyo necesario
En relación con la necesidad de contar con el apoyo de otros grupos para que esta medida salga adelante, Carriedo ha subrayado que le gustaría que "todos los grupos políticos tuvieran autonomía para poder decidir en función de lo que es bueno para Castilla y León y de los intereses de la región".
Preguntado por la posibilidad de que esta nueva rebaja fiscal suponga una menor recaudación para las arcas autonómicas, Carriedo ha asegurado que "no siempre toda rebaja tributaria tiene como efecto una disminución de la recaudación, puesto que hay un mayor estímulo del ahorro y de que se redirija al gasto que tiene como efecto secundario el pago de determinados tributos". "Esta es una realidad que queda constatada con los hechos", ha profundizado el consejero.
Más novedades tributarias en Castilla y León
Además, el consejero de Economía y Hacienda y portavoz ha explicado que el nuevo paquete de rebajas tributarias que será aprobado por la Junta incluye varias novedades.
Junto a esta nueva rebaja del IRPF, se va a impulsar también un nuevo beneficio fiscal para facilitar el acceso a la vivienda de los jóvenes de la Comunidad, que crea un tipo superreducido del 3% en la modalidad de transmisiones patrimoniales onerosas para la adquisición, por jóvenes, de su vivienda habitual en el medio urbano de la Comunidad, cuyo precio sea inferior a 150.000 euros. Este tipo superreducido se une al tipo cero (0,01 por ciento) vigente para los jóvenes del mundo rural.
Con este nuevo incentivo fiscal se hace frente a uno de los mayores retos a los que se enfrentan los jóvenes, el acceso a la vivienda, se fomenta su emancipación y, con carácter general, se atrae y fija población joven en la Comunidad. Así, Castilla y León será la comunidad autónoma con los impuestos más bajos para los jóvenes respecto al alquiler y la adquisición de vivienda habitual.
A su vez se incrementa la deducción en la rehabilitación de viviendas en el medio rural para alquiler. Se incrementa del 15 al 20%, una mejora del 33%, el porcentaje de deducción en el IRPF que se aplica a las rehabilitaciones de estas viviendas.
También se amplían los beneficiarios de la reducción del 99 % de la base imponible del impuesto sobre sucesiones por adquisición de explotaciones agrarias, hasta los colaterales por consanguinidad de cuarto grado del causante, así como a cualquier adquirente persona física que a la fecha de fallecimiento del causante mantuviera una relación laboral a jornada completa dentro de la explotación agraria, con una antigüedad mínima acreditada de tres años. Finalmente, el Anteproyecto de Ley se completa con distintas modificaciones de orden técnico.