Los fabricantes chinos siguen mirando a España mientras la producción de coches cae un 1,6%
La decisión de Great Wall Motor de iniciar la fabricación en Bulgaria reabre la carrera por atraer inversiones asiáticas, en un momento en el que las fábricas españolas necesitan nuevos modelos para recuperar volumen y competitividad. El reto es convertir el interés chino en una oportunidad industrial duradera.
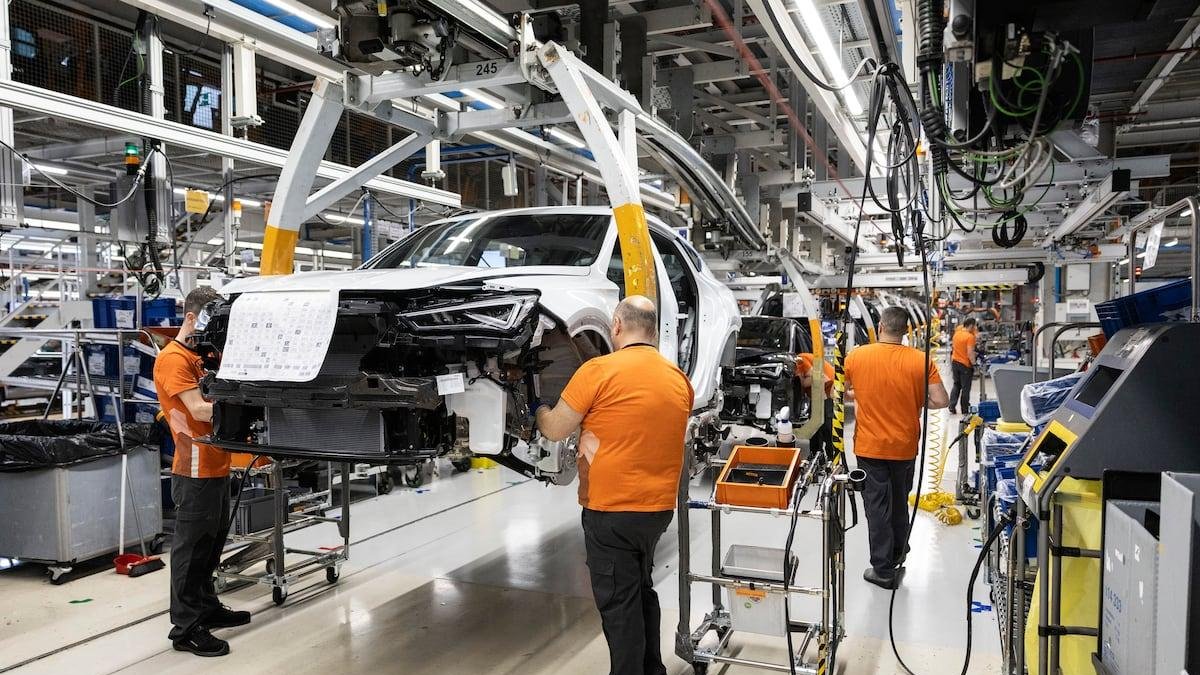
Fábrica de coches en España

La industria europea del automóvil está entrando en una nueva fase. Los fabricantes chinos ya no se conforman con exportar vehículos desde sus factorías asiáticas: quieren producir dentro del mercado europeo, acercarse a sus clientes y reducir su exposición a los aranceles. La decisión de Great Wall Motor (GWM) de establecer su primera base de fabricación en Bulgaria es el último ejemplo de una estrategia que puede alterar el mapa industrial del continente.
El movimiento llega en un momento especialmente relevante para España. Entre enero y septiembre de 2026, las fábricas españolas ensamblaron 1.675.092 vehículos, un 1,6% menos que durante el mismo periodo del año anterior. El retroceso es moderado, pero evidencia las dificultades de una industria que necesita renovar sus gamas, adaptar sus instalaciones a la electrificación y mantener el volumen de producción en un mercado europeo que todavía no ha recuperado toda su fortaleza.
La cuestión ya no es solamente cuántos coches se venden en España, sino dónde se fabricarán los modelos que conducirán los europeos durante los próximos años. Y en esa carrera, la llegada de nuevos fabricantes chinos puede convertirse en una oportunidad para las plantas españolas, siempre que el país consiga ofrecer las condiciones necesarias para atraer inversiones de largo recorrido.
Bulgaria mueve ficha y España vuelve a entrar en la carrera
Great Wall Motor ha elegido Bulgaria para comenzar a fabricar el SUV compacto Ora 5 durante el primer trimestre de 2027. La planta, operada por un socio local cerca de la localidad de Lovech, tendrá una capacidad prevista de hasta 50.000 vehículos anuales. La producción comenzará mediante el ensamblaje de conjuntos parcialmente montados, con la intención de incorporar componentes locales desde el inicio y ampliar posteriormente la gama fabricada.
La decisión tiene una lectura comercial evidente. Los vehículos eléctricos de GWM importados desde China soportan un arancel antisubvenciones del 20,7% en la Unión Europea, al que se añade el arancel ordinario del 10% aplicable a los automóviles. Fabricar en territorio europeo permite reducir la exposición a estas barreras, aunque el alcance de esa ventaja depende del proceso industrial, el origen de los componentes y las normas de origen aplicables.
Pero la estrategia del fabricante chino va más allá de Bulgaria. GWM aspira a alcanzar una producción de 300.000 vehículos anuales en Europa en 2029 y ha estudiado distintas localizaciones para ampliar su presencia industrial, entre ellas España y Hungría. La compañía también quiere desarrollar un ecosistema que integre fabricación, componentes e investigación adaptada a las necesidades del mercado europeo.
La candidatura española, por tanto, merece atención, pero también prudencia. No existe todavía una decisión confirmada de GWM para instalar una segunda fábrica en España. Lo relevante es que nuestro país figura entre las alternativas consideradas por un grupo que busca aumentar su presencia europea y que necesita nuevas capacidades industriales para respaldar sus objetivos comerciales.

Galicia demuestra que el interés chino puede convertirse en inversión
España no parte de cero en esta nueva carrera. MG anunció en junio de 2026 una inversión de aproximadamente 200 millones de euros para establecer su primera instalación de fabricación en la Europa continental en Galicia. Según la compañía, la producción comenzará en 2028 y la planta podrá alcanzar una capacidad anual de hasta 120.000 vehículos, con una previsión de creación de 2.000 empleos.
El anuncio representa una de las señales más relevantes de la nueva relación entre los fabricantes chinos y la industria española. No se trata únicamente de comercializar coches importados, sino de incorporar capacidad productiva, actividad económica y empleo al tejido industrial nacional.
Sin embargo, los anuncios de inversión deben valorarse por su ejecución efectiva. La construcción de las instalaciones, el calendario de producción, la contratación de trabajadores y la incorporación de proveedores serán los indicadores que permitan medir el alcance real del proyecto. La capacidad anunciada tampoco equivale a una producción garantizada: dependerá de la demanda, de los modelos asignados y de la evolución comercial de la marca.
El caso de MG también pone de manifiesto que España puede competir por inversiones asiáticas si combina sus infraestructuras industriales, su experiencia en automoción y su acceso al mercado europeo. La cuestión es si esa capacidad podrá extenderse a nuevos proyectos y reforzar la actividad de las fábricas existentes.

Una caída moderada que esconde un desafío industrial
Los datos de producción de 2026 obligan a observar la situación con perspectiva. El descenso acumulado del 1,6% hasta septiembre no implica por sí solo una pérdida estructural de competitividad. ANFAC mantiene su previsión de cerrar el ejercicio con unos 2,25 millones de vehículos fabricados, alrededor de un 1% menos que en 2025. La evolución de las plantas está condicionada, entre otros factores, por los procesos de adaptación a nuevos modelos y por la demanda de los principales mercados europeos.
Hay, además, señales positivas. La fabricación de vehículos electrificados aumentó un 13,1% entre enero y septiembre, hasta alcanzar las 195.335 unidades. Estos modelos ya representan el 11,7% de la producción española. Si se incluyen los híbridos convencionales, los híbridos enchufables y otras tecnologías alternativas, el volumen asciende a 757.692 vehículos, el 45,2% del total.
La transformación está en marcha, pero el aumento del peso de los modelos electrificados no basta para compensar automáticamente cualquier pérdida de volumen. Las fábricas necesitan asignaciones de nuevos vehículos que garanticen actividad durante años, mientras que la red de proveedores requiere pedidos estables para mantener sus inversiones y empleo.
La evolución de las exportaciones añade otro elemento de preocupación. España envió al exterior 1.427.473 vehículos en los nueve primeros meses del año, un 2,3% menos que en el mismo periodo de 2025. Dado el carácter exportador de la industria nacional, la recuperación de la demanda europea resulta decisiva para mantener la utilización de las plantas.
La oportunidad no consiste en ensamblar coches, sino en crear industria
La llegada de fabricantes chinos no garantiza por sí misma una mejora de la posición industrial española. El valor de cada inversión dependerá de su profundidad: cuántos componentes se producirán localmente, qué actividad de ingeniería se desarrollará, qué empleo cualificado se generará y qué posibilidades tendrán los proveedores españoles de participar en la cadena de suministro.
El ensamblaje de vehículos a partir de conjuntos importados puede ser una primera etapa para entrar en el mercado, pero sus efectos económicos no son equivalentes a los de una instalación con una red amplia de proveedores, procesos industriales avanzados y capacidad para desarrollar nuevos productos. El objetivo debería ser atraer proyectos que evolucionen hacia una integración industrial más completa.
España dispone de una base relevante para intentarlo. Cuenta con plantas de fabricación, proveedores especializados, trabajadores con experiencia y una posición logística que facilita el acceso a los principales mercados europeos. Sin embargo, esas ventajas deben acompañarse de energía competitiva, infraestructuras adecuadas, seguridad regulatoria y una política industrial capaz de ofrecer previsibilidad a las inversiones.
La competencia tampoco se limita a China. Los países europeos están disputándose los mismos proyectos, y Bulgaria acaba de demostrar que puede ofrecer una vía de entrada al mercado comunitario mediante acuerdos con socios industriales locales. España necesita defender su posición sin dar por descontado que su tradición automovilística será suficiente para atraer los próximos modelos.
La nueva estrategia de los fabricantes asiáticos abre una ventana de oportunidad, pero también plantea una exigencia. Mientras las marcas chinas buscan producir cada vez más cerca de sus clientes europeos, España debe decidir qué lugar quiere ocupar en esa transformación. La caída del 1,6% de la producción hasta septiembre no es una crisis, pero sí un recordatorio de que las fábricas necesitan nuevos proyectos para sostener su actividad.
La industria española puede beneficiarse de la llegada de nuevos fabricantes, especialmente si sus inversiones complementan las capacidades existentes y fortalecen el tejido de proveedores. Para conseguirlo, no basta con recibir anuncios: hay que competir por los modelos, asegurar su producción a largo plazo y lograr que una parte significativa del valor añadido permanezca en España.